

אשראי חוץ בנקאי לעסקים הוא מימון שניתן באמצעות גופים פיננסיים שאינם בנקים. הוא עשוי לכלול הלוואות עסקיות, מסגרות אשראי ופתרונות להקדמת תקבולים, כמו ניכיון חשבוניות, שיקים וכרטיסי אשראי. ההבדלים בין האפשרויות נוגעים למטרת המימון, למקור הכסף, לעלויות ולהתחייבויות שנוצרות לעסק.
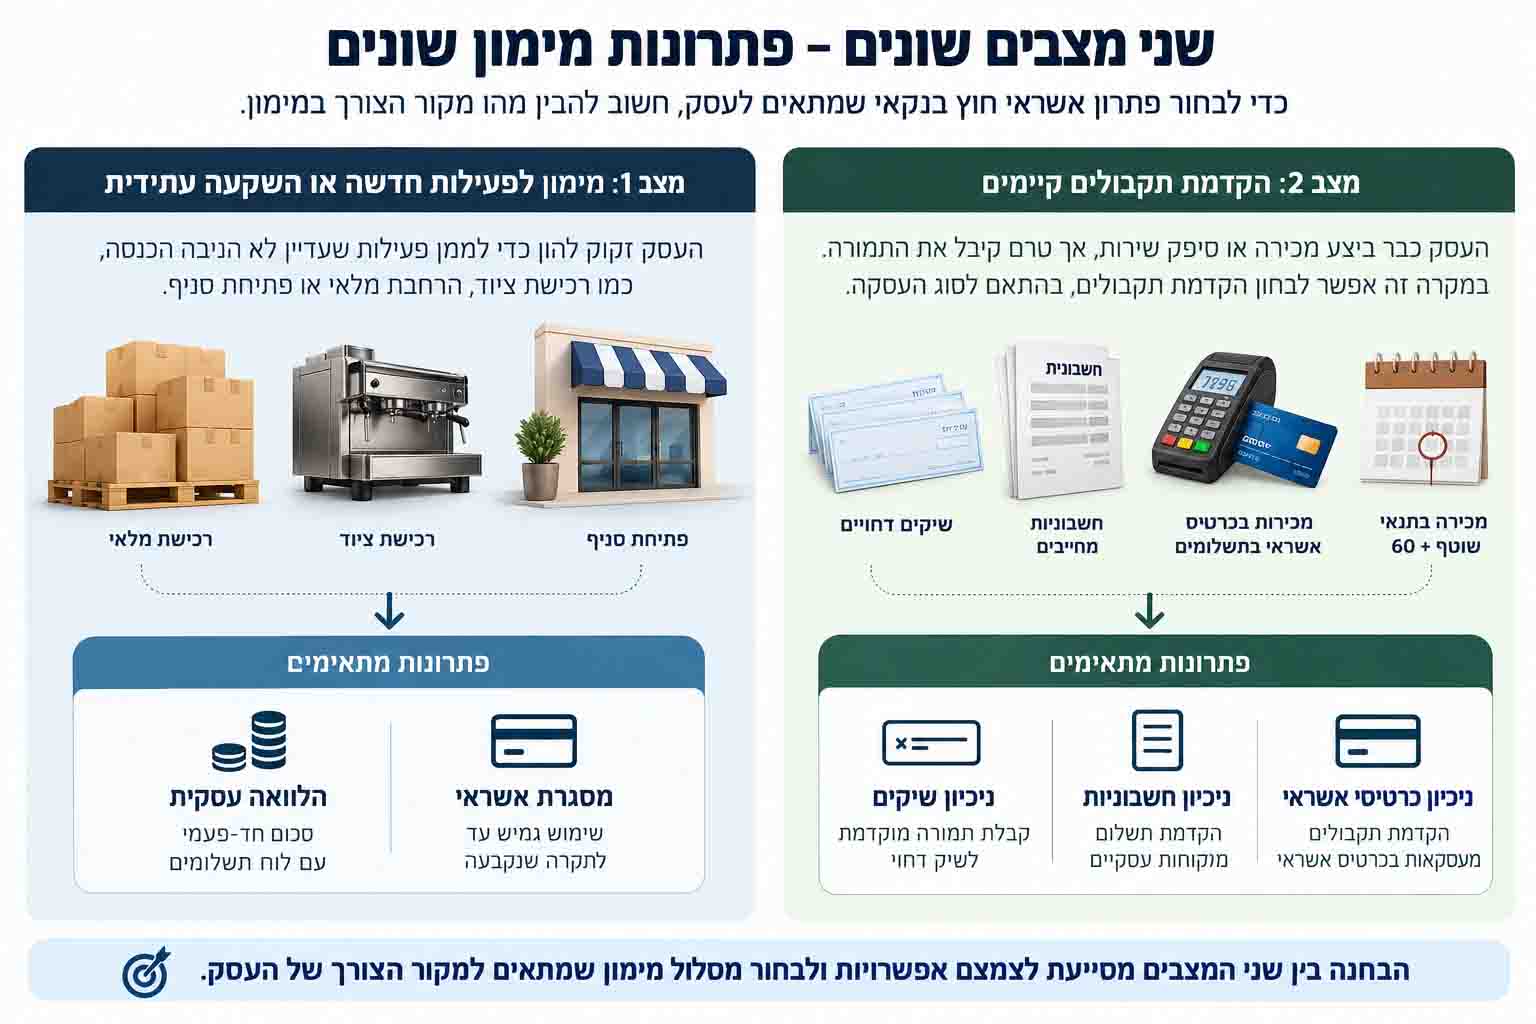
כדי לבחור פתרון מתאים, חשוב להבחין בין שני מצבים: עסק שזקוק לכסף כדי לממן פעילות חדשה, ועסק שכבר ביצע מכירה או סיפק שירות אך טרם קיבל את התמורה. במקרה הראשון ייתכן שיידרשו הלוואה או מסגרת אשראי. במקרה השני אפשר לבחון הקדמת תקבולים קיימים, בהתאם לסוג העסקה ולתנאי הגוף המממן.
מתי עסקים זקוקים למימון חוץ בנקאי?
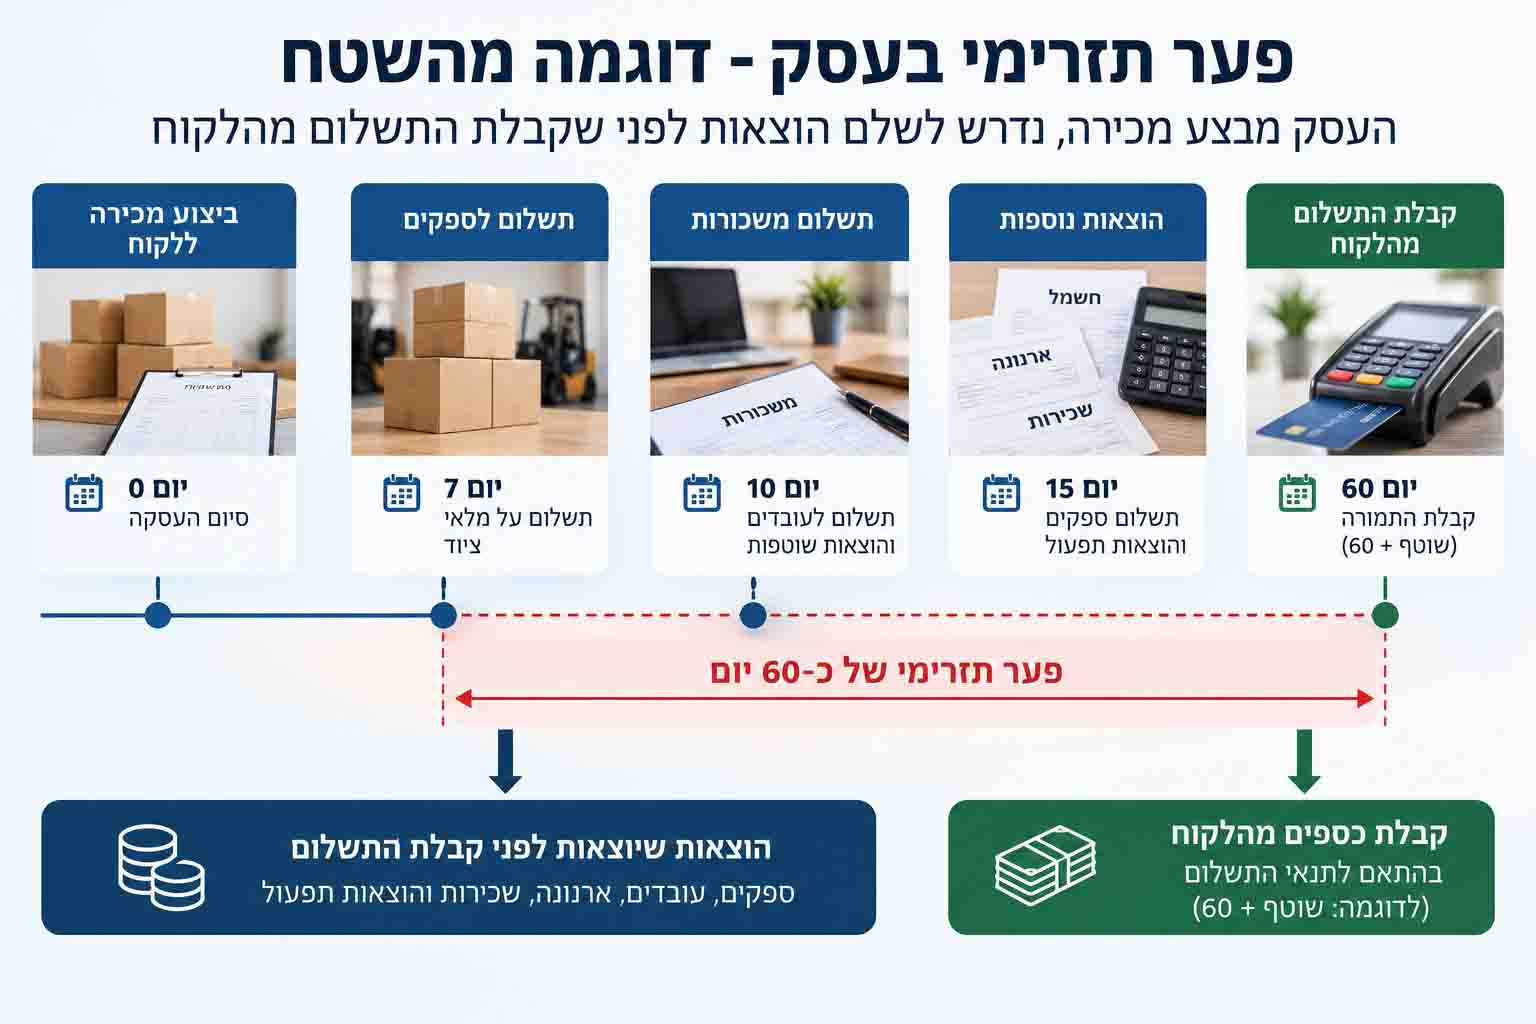
הצורך במימון אינו מעיד בהכרח על קושי עסקי. לעיתים הוא נובע מפער בין מועד המכירה למועד קבלת התשלום. לדוגמה, עסק שמוכר בתנאי שוטף + 60 עשוי להידרש לשלם לספקים ולעובדים לפני שהלקוח שילם לו. גם מכירה בכרטיס אשראי בתשלומים יוצרת פער בין ביצוע העסקה לבין קבלת מלוא התמורה.
במקרים אחרים העסק זקוק להון לצורך השקעה שעדיין לא הניבה הכנסה, כמו רכישת ציוד, הרחבת מלאי או פתיחת סניף. במצב כזה יש לבחון לא רק את סכום המימון הנדרש, אלא גם כיצד הפעילות העתידית צפויה לתמוך בהחזרים.
ההבחנה בין המצבים מסייעת לצמצם אפשרויות ולבחור מסלול מימון שמתאים למקור הצורך.
אילו פתרונות אשראי חוץ בנקאי קיימים לעסקים?
שוק המימון החוץ בנקאי כולל פתרונות שמעמידים אשראי חדש לצד פתרונות המבוססים על תקבולים מסחריים. הטבלה מציגה את ההבדלים המרכזיים ביניהם.
| הצורך העסקי | פתרון שאפשר לבחון | מה חשוב לבדוק |
| רכישת ציוד, הרחבת מלאי או השקעה חדשה | הלוואה עסקית או מסגרת אשראי | יכולת החזר, תקופה ועלות כוללת |
| הקדמת תקבולים ממכירות בכרטיס אשראי | ניכיון כרטיסי אשראי | תנאי הסליקה והסדר הניכיון |
| הקדמת תשלום מלקוח עסקי | ניכיון חשבוניות או חייבים | פרטי העסקה, זהות החייב ותנאי התשלום |
| קבלת כסף לפני מועד פירעון של שיק | ניכיון שיקים | פרטי השיק והאחריות במקרה של אי-פירעון |
הטבלה היא כלי ראשוני להתמצאות. התאמה ואישור של פתרון מימון מחייבים בחינה של העסק ושל תנאי העסקה.
הלוואות ומסגרות אשראי חוץ בנקאיות
הלוואה עסקית מאפשרת לקבל סכום כסף ולהחזיר אותו בהתאם ללוח תשלומים ולתנאים מוסכמים. מסגרת אשראי מאפשרת, בכפוף להסכם, להשתמש באשראי עד לתקרה שנקבעה.
פתרונות אלה עשויים להתאים למימון פעילות חדשה או הוצאה שאין מאחוריה תקבול מסחרי קיים. בעת השוואת הצעות יש לבחון את תקופת ההחזר, הריבית, העמלות, הבטוחות וההשפעה על ההתחייבויות השוטפות.
ניכיון כרטיסי אשראי
עסק שמוכר בכרטיסי אשראי, במיוחד בעסקאות תשלומים, מקבל את כספו בהתאם למועדי הסליקה. ניכיון כרטיסי אשראי מאפשר להקדים תקבולים אלה לפי תנאי ההסדר עם הגוף המממן.
בשירות של פיינסטר הניכיון מבוסס על חיבור פעילות הסליקה, וחל על עסקאות חדשות שבוצעו לאחר ההצטרפות לשירות. הוא אינו מאפשר ניכיון רטרואקטיבי של עסקאות שבוצעו לפני החיבור.
ניכיון חשבוניות וחייבים
עסקים המספקים מוצרים או שירותים ללקוחות עסקיים עובדים לעיתים בתנאי אשראי מסחריים. ניכיון חשבוניות מאפשר לבחון הקדמה של תשלום בגין חשבונית או חוב מסחרי, בכפוף לאישור העסקה.
תנאי הניכיון מושפעים, בין היתר, מזהות החייב, מהעסקה שבבסיס החוב וממועדי התשלום. חשוב לברר מהו הסכום שיתקבל בפועל, מהי עלות הניכיון ואילו התחייבויות יחולו אם הלקוח לא ישלם במועד.
ניכיון שיקים דחויים
עסק שקיבל שיק דחוי מחזיק באמצעי תשלום שמועד פירעונו עתידי. ניכיון שיקים מאפשר לבחון קבלת תמורה מוקדמת יותר, בניכוי עלות המימון ובכפוף לאישור.
הבדיקה מתייחסת לפרטי השיק, למושך השיק ולמאפייני העסקה. לפני ההתקשרות חשוב להבין גם את האחריות שתחול על העסק במקרה שהשיק לא ייפרע.
אשראי בנקאי או חוץ בנקאי – מה ההבדל?
ההבדל הבסיסי הוא בזהות הגוף שמעמיד את המימון. מבחינת העסק, עם זאת, ההשוואה צריכה להתמקד בתנאי ההצעה ולא רק בשאלה אם מדובר בבנק או בגוף חוץ בנקאי.
בנקים וגופים חוץ בנקאיים עשויים להציע סוגי אשראי שונים, לתמחר עסקאות בדרכים שונות ולדרוש בטוחות בהתאם להערכת הסיכון שלהם. לכן אין להניח מראש שמימון בנקאי יהיה זול יותר, מהיר יותר או גמיש יותר מהצעה חוץ-בנקאית.
לעיתים אפשר לשלב בין מקורות מימון. עסק עשוי להשתמש במסגרת אשראי לצרכים שוטפים ובמקביל לבחון הקדמת תקבולים מלקוחות. במקרה כזה חשוב לבחון את העלות המצטברת ואת ההשפעה על כלל ההתחייבויות.
איך בוחרים פתרון מימון חוץ בנקאי לעסק?
לפני קבלת החלטה כדאי להגדיר את מטרת המימון, את הסכום הנדרש ואת המועד שבו הכסף צריך להיות זמין. לאחר מכן יש להשוות בין ההצעות על בסיס כמה שאלות מעשיות.
מהי העלות הכוללת? יש לבדוק את הריבית או עמלת הניכיון, חיובים נוספים ככל שקיימים ואת הסכום שהעסק יקבל בפועל.
מתי צריך להחזיר את הכסף? לוח ההחזרים צריך להתאים למחזור הפעילות ולמועדי התקבולים הצפויים. מימון שאינו מותאם לתזרים עלול ליצור התחייבות שקשה לעמוד בה.
אילו בטוחות והתחייבויות נדרשות? חשוב להבין אם נדרשים ערבויות, שעבודים או התחייבויות נוספות, ומה קורה במקרה של עיכוב בתשלום מצד לקוח.
מי הגוף שמעמיד את המימון? יש לבדוק את זהותו, את הרישיון הרלוונטי לפעילותו ואת בהירות תנאי ההתקשרות. בישראל, רשות שוק ההון, ביטוח וחיסכון מפקחת על נותני שירותים פיננסיים מוסדרים, ובהם גופים העוסקים במתן אשראי חוץ בנקאי.
בחינת ההצעה צריכה לכלול גם את מצבו של העסק. כאשר קיים פער תזרימי מתמשך, כדאי לבדוק את תנאי הגבייה, מועדי התשלום ללקוחות ומבנה ההוצאות, ולא להסתפק בקבלת מימון נוסף.
פיינסטר – פתרונות אשראי חוץ בנקאי המבוססים על הקדמת תקבולים
פיינסטר בע"מ מתמחה בפתרונות להקדמת תקבולים לעסקים קטנים באמצעות ניכיון כרטיסי אשראי, ניכיון חשבוניות וניכיון שיקים. פתרונות אלה מיועדים לעסקים המבקשים לבחון קבלת כסף מוקדמת יותר בגין פעילות מסחרית, בהתאם לתנאי העסקה ולאישור החברה.
תהליך הבחינה מתייחס למאפייני העסק ולסוג התקבול, ובכלל זה לענף הפעילות, לזהות הלקוח או החייב, לתנאי התשלום ולפרטי העסקה. בהתאם לממצאים ניתן לבחון אם קיים פתרון ניכיון מתאים ובאילו תנאים.
פיינסטר בע"מ היא גוף פיננסי מפוקח, בעל רישיון בסיסי למתן אשראי מספר 56518 מטעם רשות שוק ההון, ביטוח וחיסכון. החברה מחזיקה גם בשטר היתר עיסקא – ברית פנחס.
לצפייה ברישיון למתן אשראי של פיינסטר
צריכים פתרון מימון לעסק?
אם העסק שלכם ממתין לתשלומים מלקוחות, מקבל שיקים דחויים או מבצע מכירות בכרטיסי אשראי, אפשר לבדוק אם הקדמת תקבולים מתאימה לפעילותו.
צוות פיינסטר יוכל לבחון את פרטי העסקה ולהסביר אילו פתרונות ניכיון רלוונטיים עבורכם.